Eine neue Analyse der Equilor-Bank sieht Ungarn erst Anfang der 2030er Jahre euroreif. Hinter der nüchternen Zahl 2033 steckt vor allem ein hartes Urteil über Staatsfinanzen, Zinsprämien und verpasste Jahre.
Budapest. Ungarn hat sich 2004 mit dem EU-Beitritt zur Einführung des Euro verpflichtet. Mehr als zwei Jahrzehnte später nennt erstmals wieder ein großes Institut ein mögliches Datum – allerdings als Rechenbeispiel: Laut Equilor Befektetési Zrt. kann das Land die Gemeinschaftswährung frühestens 2033 einführen. Die Hürde liegt nicht in Brüssel, sondern im eigenen Staatshaushalt.
Equilor-Chefanalyst Péter Aradványi erinnert daran, dass Ungarn im Vorjahr kein einziges Maastricht-Kriterium erfüllt hat. Für das laufende Jahr erwartet Equilor ein Defizit von 7,5 Prozent des BIP und eine Staatsverschuldung von 77,5 Prozent. Damit bleibt das Land weit von den im Vertrag von Maastricht festgeschriebenen Marken von 3 beziehungsweise 60 Prozent entfernt.
Die Projektion der Analysten ist eng gefasst: Tritt Ungarn 2030 in den europäischen Wechselkursmechanismus ERM II ein und besteht dort die vorgeschriebenen zwei Jahre, wäre 2033 technisch das erste mögliche Einführungsjahr – so Aradványi. Voraussetzung dafür seien nach seiner Einschätzung eine konsequente Wirtschafts- und Geldpolitik sowie eine Konsolidierung der öffentlichen Finanzen.
Die Maastricht-Lücke
Dass der Euro für Ungarn derzeit außer Reichweite ist, zeigen die Zahlen. Eurostat weist für 2023 ein Defizit von 6,7 Prozent des BIP aus, das ungarische Statistikamt meldet für 2025 noch immer ein Defizit von 5,8 Prozent. Seit Juli 2024 läuft gegen das Land ein Verfahren wegen übermäßigen Defizits. Der Durchschnitt der EU lag 2023 bei 3,5 Prozent, Ungarn gehört damit klar zur Problemgruppe.
Beim Schuldenstand bewegt sich Budapest näher an der europäischen Normalität, verfehlt aber trotzdem die Beitrittsmarken: Ende 2025 lag die Bruttoschuld bei 74,6 Prozent des BIP, mit laut Kommissionsprognosen steigender Tendenz. Die EZB fasste es im Konvergenzbericht 2024 zusammen, dass Ungarn die fiskalischen Kriterien für die Euro-Einführung derzeit nicht erfüllt und dies auch über den Prognosehorizont hinaus nicht tun wird.
Auf der monetären Seite zeigt sich ein zweigeteiltes Bild. Nach einem Inflationsschub mit Raten über 20 Prozent hat sich der Preisauftrieb deutlich verlangsamt; die jüngsten Monatswerte 2026 liegen nur noch leicht über dem Euroraum. Der für Maastricht entscheidende 12-Monats-Durchschnitt bleibt wegen der hohen Vorjahre aber klar zu hoch. Die Magyar Nemzeti Bank (MNB) senkt ihr Inflationsziel laut einem Beschluss vom September 2026 ab 2028 von 3 auf 2,5 Prozent mit einer Toleranz von plus/minus einem Prozentpunkt – eine Annäherung an die Eurozone. Gleichzeitig notieren ungarische zehnjährige Staatsanleihen laut EZB im Frühjahr 2026 bei rund 6 Prozent und damit über der für das Zinskriterium tolerierten Spanne.
Orbán-Blockade – Magyar-Route?
Die frühere Orbán-Regierung legte sich beim Euro-Thema nicht auf ein Zieldatum fest und betonte, Ungarn sei für die Einführung der Gemeinschaftswährung noch nicht bereit.
Die neue Regierung unter Péter Magyar tritt anders auf. Der Finanzminister kündigte im Mai 2026 an, innerhalb von vier Jahren alle Maastricht-Kriterien erfüllen zu wollen. Ende Juni wurde als Ziel formuliert, bis etwa 2030 die Voraussetzungen für einen Beitritt zu schaffen. Die von Equilor diskutierte Marke 2033 folgt rechnerisch aus dem zweijährigen Pflichtaufenthalt im ERM II nach erreichter Konvergenz.
MNB-Präsident Mihály Varga betonte im September, die Euro-Einführung müsse so organisiert werden, dass sie der ungarischen Volkswirtschaft mehr Nutzen als Risiken bringt. Voraussetzung seien eine disziplinierte, abgestimmte Strategie sowie eine dauerhafte Verringerung von Defizit und Schuldenstand. Einen formalen nationalen Fahrplan gibt es bislang nicht.
Regionale Nachbarn als Spiegel
Im regionalen Vergleich steht Ungarn zwiespältig da. Vor der Pandemie lagen die Fehlbeträge meist unter 3 Prozent, die Schuldenquote sank von über 75 auf etwa 65 Prozent des BIP. Seit 2020 hat sich der Trend umgekehrt: große Budgetdefizite, steigende Schulden und wachsende Zinslasten. Laut EZB sanken die Zinsausgaben bis 2019 zwar deutlich, stiegen im Zeitraum 2020 bis 2023 aber wieder in Richtung 3 Prozent des BIP.
Polen verzeichnete nach Corona ebenfalls hohe Defizite, hielt seine Schuldenquote aber bis 2023 unter 60 Prozent und überschritt die Marke erst später. Tschechien blieb traditionell niedrig verschuldet und näherte sich 2024 bereits wieder einem Defizit von etwa 2,5 Prozent des BIP. Die Slowakei, Euro-Mitglied seit 2009, trägt zwar mittlerweile eine höhere Schuldenquote, finanziert sich aber zu günstigeren Konditionen. Kroatien wiederum – seit 2023 im Euro – verzeichnet laut EU-Kommission positive Effekte des Währungsbeitritts für Handel und Investitionsbedingungen.
Deutlich wird damit: Nicht die absolute Schuldenhöhe trennt Budapest von der Gemeinschaftswährung, sondern die Kombination aus dauerhaft hohen Defiziten, höherer Refinanzierung und den im EU-Verfahren festgestellten fiskalischen Schwächen. Staaten mit vergleichbarem oder höherem Schuldenstand, aber stabileren Fiskalpfaden, sind längst Teil des Euroraums.
Euro als Risiko oder Rettungsring?
In der stark auf Ausfuhren ausgerichteten ungarischen Wirtschaft überwiegen in Umfragen die erwarteten Vorteile eines Beitritts. Eine Schnellumfrage der Handels- und Industriekammer vom August 2026 zeigt hohe Unterstützung für den Euro unter den befragten Unternehmen. Hauptargument sind schwer kalkulierbare Wechselkursbewegungen des Forint, die Investitionen und langfristige Verträge verteuern. Die Analysten von Equilor gehen davon aus, dass bereits eine glaubhafte Aussicht auf den Euro die Risikoprämie und damit die Finanzierungskosten von Staat und Unternehmen senkt.
Die europäische Erfahrung stützt diese Erwartung teilweise. In der Slowakei und den baltischen Staaten fielen die langfristigen Zinsen schon Jahre vor dem Beitritt spürbar, Auslandsinvestitionen nahmen zu. In Kroatien sieht die EU-Kommission im Zusammenhang mit der Euro-Einführung und dem gleichzeitigen Schengen-Beitritt positive Effekte auf Handel und Investitionen. Die MNB verweist zugleich darauf, dass Preisstabilität und solide Budgets vor dem Beitritt erreicht sein müssen.
Für Ungarn geht es damit um die Umsetzung des angekündigten Kurswechsels in der Wirtschafts- und Finanzpolitik. Ein später Euro-Beitritt verschafft Zeit, setzt aber auch den Rahmen: Ohne Konsolidierung bleiben Defizit, Schuldenstand und Zinslast hoch, während andere Länder der Region ihre Konvergenz bereits im Euroraum fortsetzen.
Quellen: MTI, Europäische Kommission / Eurostat, MNB
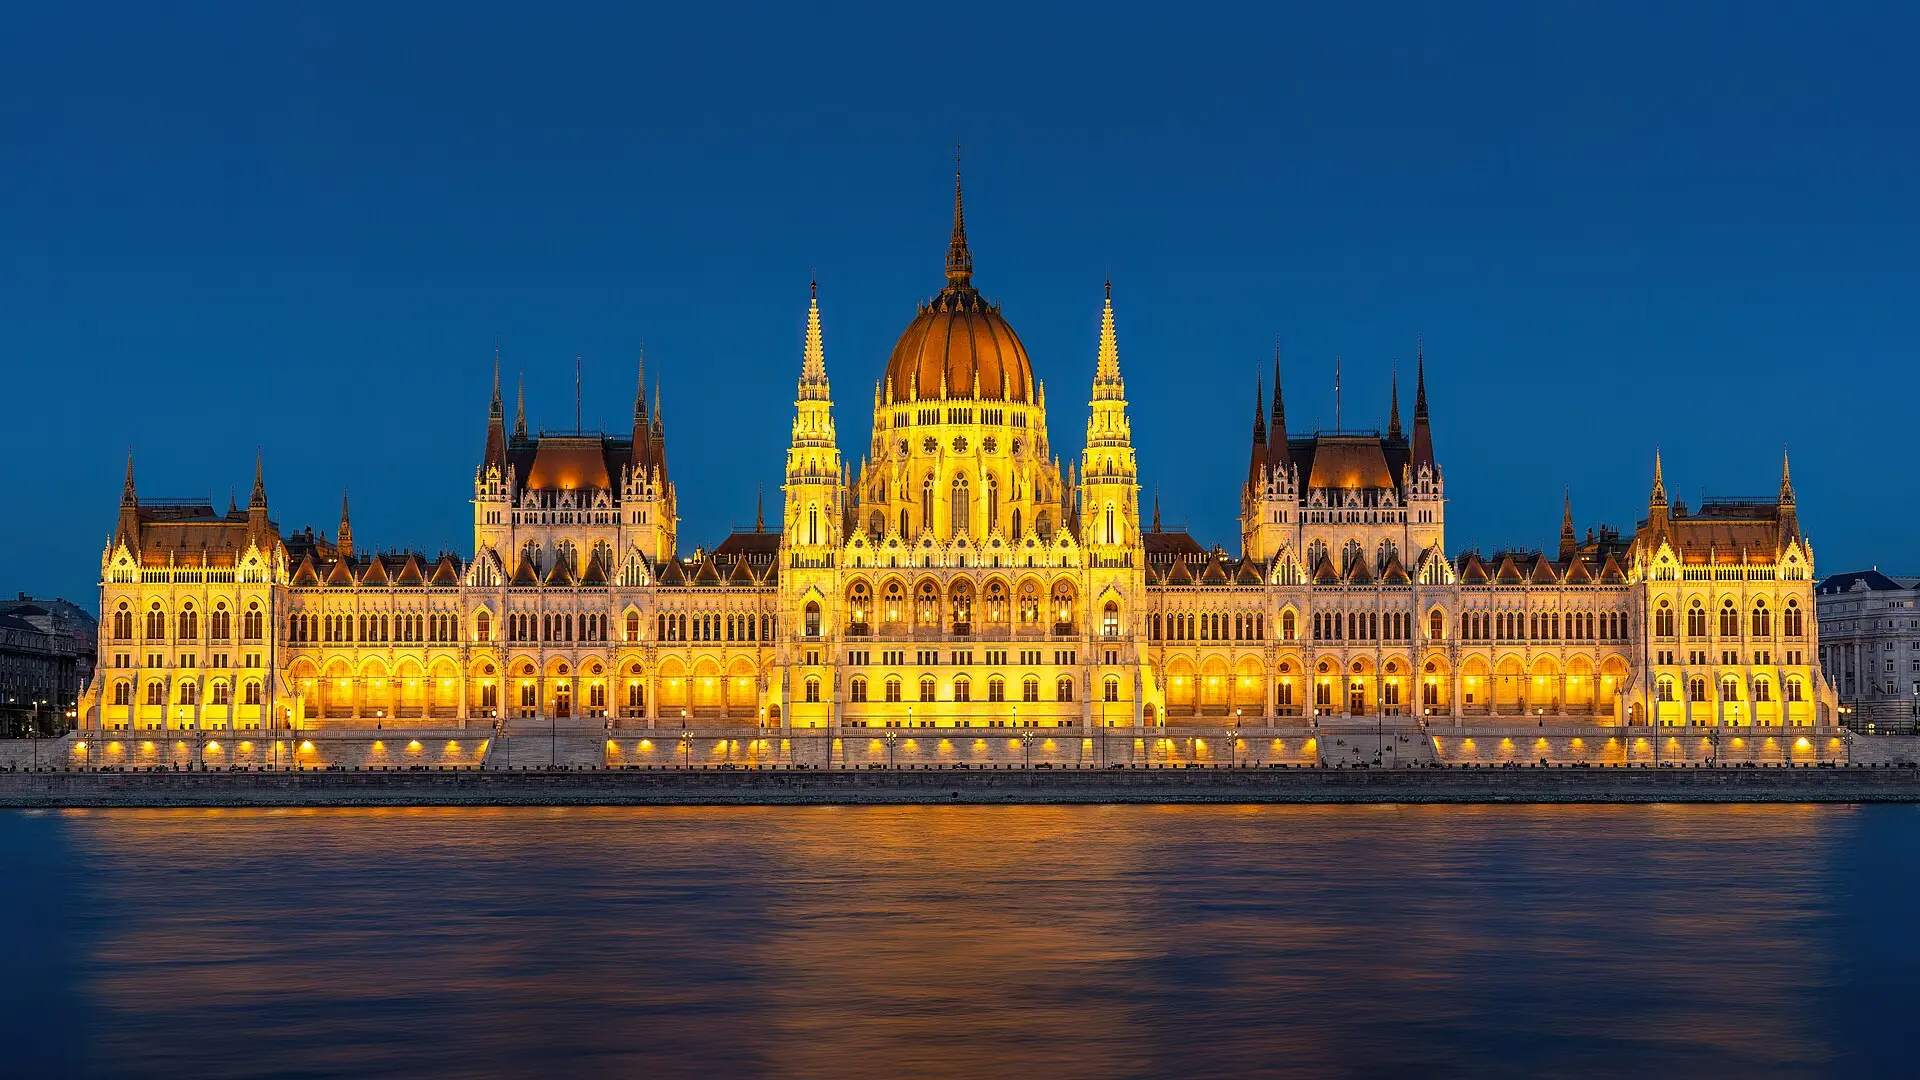
Photo: Das ungarische Parlamentsgebäude in Budapest, Sitz der Nationalversammlung, spielt eine zentrale Rolle bei Entscheidungen über die Zukunft der Landeswährung, Pierre Blaché / Wikimedia Commons
Unser monatlicher Nachrichtenspiegel: die wichtigsten Meldungen aus Ungarn und Mitteleuropa, einmal im Monat per E-Mail. Kostenlos, kein Spam, jederzeit abbestellbar.
Nachrichtenspiegel kostenlos abonnieren
Neu · Jeden Freitag als PDF
Der Pester Lloyd als Wochenzeitung – wie früher am Kiosk, nur digital
Ausgabe 14.–20. September 2026, 10 Seiten im großen Zeitungsformat. Darin unter anderem:
• Ungarn ordnet sein Verhältnis zu Deutschland neu – Aussenministertreffen
Zeitung ansehen – 2,50 €In eigener Sache – Ihr Kauf unterstützt unabhängigen Journalismus ohne Paywall.