Prags Wirtschaft legt weiter zu, Österreichs Konjunktur liegt das vierte Jahr in Folge an der Nulllinie. Beim Wohlstand liegt Tschechien noch klar hinter Österreich, aber der Abstand wird kleiner. Die Ursachen dafür liegen vor allem in Österreich selbst.
Die tschechische Statistikbehörde hat ihre Zahlen für das Frühjahr vorgelegt, und sie sind weniger glänzend, als die Schlagzeilen vermuten lassen. Das BIP lag im zweiten Quartal um 1,8 Prozent über dem Vorjahreswert, nach zwei Abwärtsrevisionen von ursprünglich 2,0 Prozent; gegenüber dem Vorquartal betrug das Plus 0,3 Prozent. Das ist das langsamste Wachstum seit dem zweiten Quartal 2024. In Österreich hingegen wäre man über eine solche „Abschwächung“ heilfroh. Laut Statistik Austria schrumpfte das österreichische BIP im selben Quartal um 0,1 Prozent. Belastet wurde es durch den kriegsbedingt gestiegenen Ölpreis, der die zaghafte Erholung unterbrach.
Ein einzelnes schwaches Quartal ist für sich genommen kein Befund. Problematisch ist, dass es in eine längere Reihe schwacher Jahre passt.
Zwei Kurven
Österreichs reale Wirtschaftsleistung sank 2023 um 0,8 und 2024 um 0,7 Prozent. Nach diesen zwei Rezessionsjahren folgte 2025 ein Plus von 0,8 Prozent. Für 2026 rechnet das WIFO mit 0,9 Prozent, und das Budgetdefizit bleibt mit 4,0 Prozent des BIP deutlich zu hoch. Die tschechischen Prognoseinstitute erwarten im Durchschnitt 2,1 Prozent Wachstum bei 2,4 Prozent Inflation. In Österreich stieg die Inflation im August wieder auf 3,2 Prozent. Die Realeinkommen sinken heuer wegen der hohen Teuerung, und die Arbeitslosenquote soll auf 7,5 Prozent steigen. In Tschechien dagegen wuchsen die realen Haushaltseinkommen im zweiten Quartal um 3,1 Prozent.
Österreichische Haushalte verlieren also Kaufkraft, während tschechische Haushalte welche dazugewinnen. Das ist der Unterschied, den man im Alltag tatsächlich spürt.
Überholt? Noch lange nicht
Wer behauptet, Tschechien habe Österreich überholt, verwechselt das Wachstumstempo mit dem Wohlstandsniveau. Gemessen am BIP pro Kopf in Kaufkraftstandards (EU = 100) lag Österreich 2017 bei 125 und Tschechien bei 92. Für 2026 werden 117 und 93 erwartet. Österreich ist also weiterhin deutlich reicher. Auffällig ist aber, woher die Annäherung kommt: Der Abstand ist von 33 auf 24 Punkte geschrumpft, und das liegt fast ausschließlich daran, dass Österreich zurückgefallen ist. Tschechien selbst ist kaum vorangekommen.
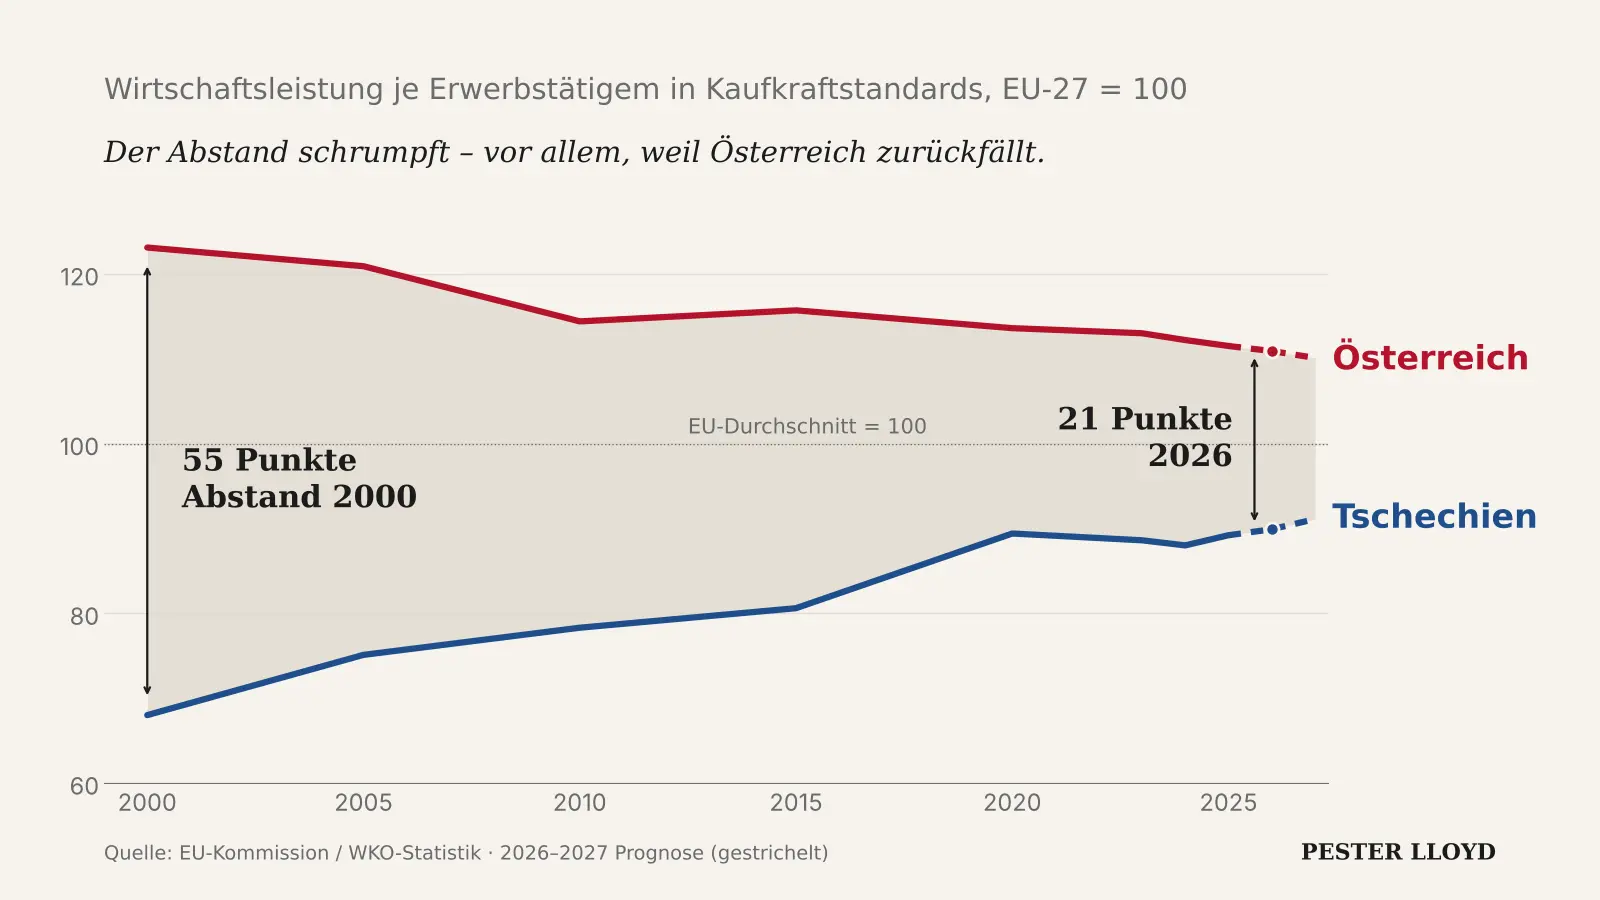
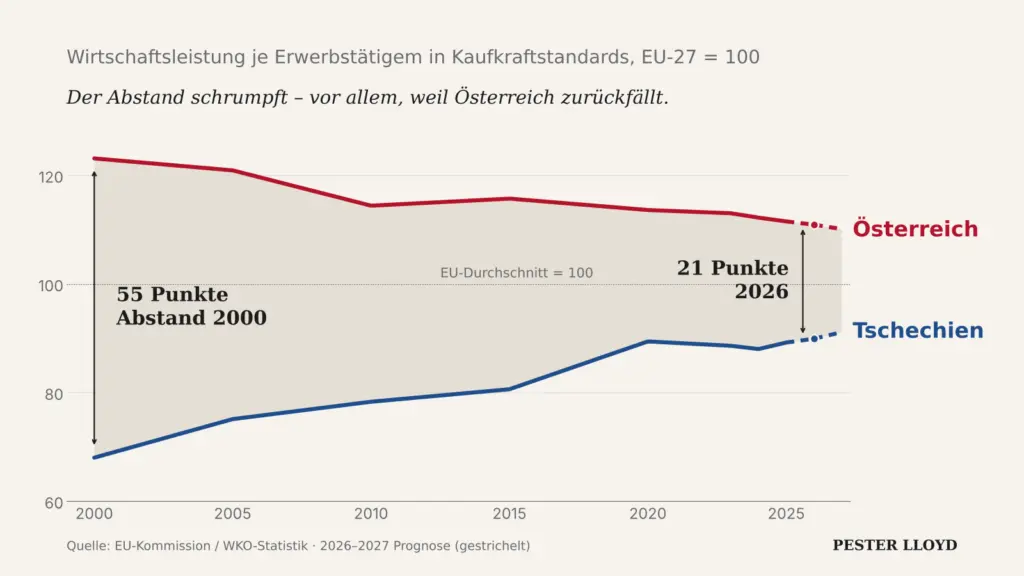
Bei der Produktivität zeigt sich dasselbe Muster über einen längeren Zeitraum. Im Jahr 2000 lag die Wirtschaftsleistung je Erwerbstätigem in Österreich bei 123 Prozent des EU-Schnitts, in Tschechien bei 68 Prozent. Für 2026 sind es knapp 111 gegenüber knapp 90. Aus einem Abstand von 55 Punkten sind 21 geworden. Schreibt man das Tempo der letzten Jahre einfach fort, ergibt sich ein Gleichstand irgendwann in den 2040er-Jahren. Das ist keine Prognose, sondern eine Rechnung. Sie zeigt aber, wohin die Entwicklung läuft, wenn sich nichts ändert.
Woran Österreich krankt
Das erste Problem sind die Kosten. Die relativen Lohnstückkosten sind in Österreich von 2022 bis 2025 um sechs Prozentpunkte stärker gestiegen als im Euroraum. Der Mechanismus dahinter ist bekannt: Österreichs Kollektivverträge gleichen die Inflation des Vorjahres aus. In normalen Jahren stabilisiert das. Nach einem Energiepreisschock schreibt es den Schock jedoch für Jahre in die Lohnkosten ein. Die Produktivität konnte mit den Lohnzuwächsen nicht mithalten, und die Lohnnebenkosten liegen bei über 29 Prozent des Bruttolohns, fünf Prozentpunkte über dem deutschen Niveau. Die Folgen sind messbar. Die heimische Industrie hat in drei Jahren rund neun Prozent ihrer Wertschöpfung verloren. Bank-Austria-Ökonom Stefan Bruckbauer sagt offen, dass Österreich in Deutschland und Europa Marktanteile verliert, weil es bei den Kosten nicht mehr wettbewerbsfähig ist.
Das zweite Problem ist der Staat. Die Ausgabenquote liegt laut WIFO 2026 bei 55 Prozent. Ein Land, das mehr als die Hälfte seiner Wirtschaftsleistung über öffentliche Haushalte umverteilt, gleichzeitig hohe Defizite fährt und trotzdem nicht wächst, hat ein Effizienzproblem und kein Einnahmenproblem. Der Staat hat die Konjunktur in den vergangenen Jahren mehrfach gestützt. Im zweiten Quartal fiel der öffentliche Sektor als Impulsgeber aber aus, weil die Mittel fehlen.
Das dritte Problem sind Strukturen, die sich nicht von selbst lösen. Die Bauwirtschaft befindet sich laut WIFO-Chef bereits im achten Jahr im Abschwung. IHS-Chef Holger Bonin fordert eine Generalüberholung des zersplitterten Mietrechts und verweist auf den Widerspruch zwischen schwacher Bautätigkeit und wachsender Bevölkerung. Dazu kommt die Demografie. Erstmals in der Nachkriegsgeschichte schrumpft in Österreich die Erwerbsbevölkerung. Mit weniger Erwerbstätigen, steigenden Pensionskosten und einer Steuerlast, die vor allem auf Arbeit liegt, wird jede Krise teurer als die vorherige.
Das vierte Problem ist die Politik, die all das verwaltet statt behebt. Die Regierung aus ÖVP, SPÖ und NEOS reagierte auf die jüngste Prognose mit Zufriedenheit. Kanzler Stocker und seine Minister lobten die „resiliente“ Wirtschaft und erklärten das Wachstumsziel von einem Prozent für „in Reichweite“. Die Forscher waren nüchterner. IHS-Chef Bonin sagte, die Wirtschaft sei „noch einmal davongekommen“, fundamental habe sich aber wenig geändert. Eine Reform der Lohnnebenkosten, des Föderalismus mit seinen Doppelzuständigkeiten, der Pensionen oder des Mietrechts ist bisher nicht über Ankündigungen hinausgekommen. Wer in einer Dreierkoalition jede dieser Fragen bremsen kann, muss sie nicht beantworten.
Der Tourismus-Mythos
Am Wirtshaustisch heißt es oft: Tschechien macht Hightech, Österreich macht Tourismus. Als Gefühl ist das verständlich, als Befund ist es falsch. Der direkte Beitrag des Tourismus zum österreichischen BIP lag 2024 bei 4,4 Prozent, sein Anteil an der Beschäftigung bei 4,3 Prozent. Österreich ist ein Industrieland. Das eigentliche Problem ist, dass gerade die Industrie schrumpft.
Richtig ist, dass der Tourismus regional sehr ungleich verteilt ist. In Tirol trägt er 16,5 Prozent zur Wirtschaftsleistung bei, in Salzburg 13,2 Prozent, in Wien 4,9 Prozent. Sein Anteil an der Beschäftigung reicht von 3,5 Prozent in Oberösterreich bis 17,3 Prozent in Tirol. Der Westen hängt also stark an einer Branche, die arbeitsintensiv, saisonabhängig und produktivitätsschwach ist und deren Erträge vor allem bei Liegenschafts- und Betriebseigentümern ankommen. Als Ersatz für verlorene Industriewertschöpfung taugt der Tourismus nicht. Er kann sie bestenfalls regional abfedern.
Kein tschechisches Wunder
Auch das Bild vom tschechischen Hightech-Land ist zu einfach. Das Rückgrat der tschechischen Wirtschaft bleibt der Fahrzeug- und Maschinenbau, der stark an den deutschen Absatz gebunden ist. Ein beträchtlicher Teil der erwirtschafteten Gewinne bleibt zudem nicht im Land. Der Dividendenabfluss betrug 2023 knapp 300 Milliarden Kronen, ein Jahr davor fast 400 Milliarden. Rund die Hälfte des Unternehmenssektors steht unter ausländischer Kontrolle, bei den Banken sind es gemessen an den Aktiva fast 90 Prozent. Das Bild von der „verlängerten Werkbank“ ist also noch nicht überholt, es hat nur zusätzliche Stockwerke bekommen.
Die tschechische Notenbank sieht außerdem eigene Risiken. Sie hielt den Leitzins im August bei 3,75 Prozent und warnte vor Risiken durch Löhne, Kerninflation und Kreditwachstum. Für 2026 erwartet die Bankenvereinigung eine leicht steigende Arbeitslosigkeit von 4,6 Prozent und ein Defizit, das sich auf 2,9 Prozent des BIP ausweitet.
Der oft zitierte Steuervergleich hilft auch nicht viel weiter. Österreichs 55-Prozent-Satz gilt erst ab einer Million Euro Jahreseinkommen, Tschechiens 23-Prozent-Satz ab dem 36-fachen Durchschnittslohn. Entscheidend für die Wettbewerbsfähigkeit ist nicht der Spitzensteuersatz, sondern die Belastung normaler Arbeitseinkommen. Dort ist Österreichs Nachteil tatsächlich groß.
Tschechiens eigentlicher Vorteil liegt weniger in einer klugen Strategie als in seiner Ausgangslage. Das Land startet von einem niedrigeren Niveau, hat moderate Kosten, eine eigene Währung und einen Staat, der weniger verteilt. Aufholende Volkswirtschaften wachsen schneller, das ist zunächst Ökonomie-Lehrbuch und keine Leistung. Bemerkenswert ist nur, dass Österreich ihnen dieses Aufholen so leicht macht.
Der Blick in die Region
Ein Wachstumsgefälle zwischen Ost und West gibt es in Mitteleuropa nicht pauschal. Die Slowakei wuchs im zweiten Quartal nur um 0,8 Prozent, das sechste Quartal in Folge unter einem Prozent. Das Land leidet unter den Sparpaketen der vergangenen zwei Jahre, während Polen robust bleibt und Slowenien im zweiten Quartal um fünf Prozent zulegte. Ungarn kam auf 1,7 Prozent, getragen vom Konsum. Die Investitionen brachen dagegen um 6,3 Prozent ein.
Österreich steht damit nicht allein schlecht da, aber es fällt in eine besondere Kategorie. Es ist das reichste Land der Region, und es verliert am schnellsten an Boden. Die Slowakei hat ein Budgetproblem, Ungarn ein Investitionsproblem. Österreich hat beides und zusätzlich ein Kostenproblem, und es hat sich über Jahre daran gewöhnt, dass der eigene Wohlstand selbstverständlich ist.
Bedrohlich für Österreich ist nicht, dass Tschechien wächst. Bedrohlich ist, dass Österreich die Gründe für seinen eigenen Stillstand seit Jahren kennt und sie trotzdem nicht angeht. Der Abstand zu Prag schrumpft nicht, weil Prag rennt, sondern weil Wien stehen bleibt.
Quellen: ČSÚ, Statistik Austria, WIFO, IHS, EU-Kommission, WKO
Graphik: Pester Lloyd
Unser monatlicher Nachrichtenspiegel: die wichtigsten Meldungen aus Ungarn und Mitteleuropa, einmal im Monat per E-Mail. Kostenlos, kein Spam, jederzeit abbestellbar.
Nachrichtenspiegel kostenlos abonnieren
Neu · Jeden Freitag als PDF
Der Pester Lloyd als Wochenzeitung – wie früher am Kiosk, nur digital
Ausgabe 28. September – 4. Oktober 2026, 10 Seiten im großen Zeitungsformat. Darin unter anderem:
• Showdown im rumänischen Parlament – Neuer Versuch der Regierungsbildung droht zu scheitern• Ungarns Strafverfolger drehen auf – Ein politischer Ausnahme-Tag in Budapest
Zeitung ansehen – 2,50 €In eigener Sache – Ihr Kauf unterstützt unabhängigen Journalismus ohne Paywall.